Der EZB-Leitzins bleibt vorerst bei 2,50 Prozent: Am 29. Oktober 2026 hat der EZB-Rat die drei Schlüsselzinsen unverändert gelassen. Für dich als Unternehmer ist das allerdings keine Entwarnung. Nach zwei Zinserhöhungen im Juni und September rechnen die Finanzmärkte mit einem weiteren Schritt am 17. Dezember.
Gleichzeitig hat Christine Lagarde angekündigt, ihr Amt als EZB-Präsidentin vorzeitig zum 7. Februar 2027 abzugeben. Die Notenbank steuert also mitten in einem Energiepreisschock auf einen Führungswechsel zu. Beides wirkt direkt auf die Konditionen, die dir deine Hausbank für Betriebsmittel- und Investitionskredite anbietet.
In dieser Analyse erfährst du, wo die Zinsen stehen, warum die EZB wieder strafft, wie schnell höhere Leitzinsen bei deinen Krediten ankommen und welche Stellschrauben du jetzt in der Finanzierung hast.
EZB-Leitzins aktuell: die Lage nach der Oktober-Sitzung
Kurz gesagt: Der EZB-Leitzins ist der Zinssatz, zu dem sich Banken im Euroraum Geld bei der Europäischen Zentralbank leihen oder dort parken. Maßgeblich für die Geldmärkte ist heute der Einlagesatz. Er liegt seit dem 16. September 2026 bei 2,50 Prozent und bestimmt, was Banken für kurzfristige Refinanzierung zahlen und dir weiterberechnen.
Die EZB veröffentlicht die drei Sätze auf ihrer Übersicht der aktuellen EZB-Leitzinsen. Seit der Anhebung im September gelten diese Werte:
Einlagesatz: 2,50 Prozent – die Untergrenze für den Geldmarkt und damit der eigentliche Leitzins.
Hauptrefinanzierungssatz: 2,65 Prozent – zu diesem Satz leihen sich Banken in den regulären Wochengeschäften Liquidität.
Spitzenrefinanzierungssatz: 2,90 Prozent – der Zins für kurzfristige Notfall-Liquidität über Nacht.
Bis Anfang Juni 2026 lag der Einlagesatz noch bei 2,00 Prozent. Mit Wirkung zum 17. Juni hob die EZB erstmals seit fast drei Jahren an, im September folgte der zweite Schritt um jeweils 0,25 Prozentpunkte. Die Zinswende nach unten, auf die viele Mittelständler 2025 gesetzt hatten, ist damit vorerst vorbei.
Warum die EZB die Zinsen wieder anhebt
Der wichtigste Treiber ist die Energie. Seit dem Krieg zwischen den USA und Iran und den Störungen rund um die Straße von Hormus haben sich Öl und Gas massiv verteuert. Laut Eurostat lag die Inflation im Euroraum im September bei 3,8 Prozent, die Energiepreise stiegen binnen eines Jahres um 18,9 Prozent.
Die EZB schaut aber vor allem auf die Frage, ob sich der Energieschub festsetzt. Die Kerninflation ohne Energie, Lebensmittel, Alkohol und Tabak lag im September bei 2,5 Prozent, Dienstleistungen verteuerten sich um 3,2 Prozent. Noch zeigen die Löhne laut EZB keine deutliche Reaktion. Genau diese Zweitrundeneffekte will der EZB-Rat aber verhindern, bevor sie entstehen.
In Deutschland sieht das Bild etwas freundlicher aus: Die Inflationsrate fiel im Oktober nach der Schnellschätzung auf 2,8 Prozent, vor allem weil seit dem 1. Oktober eine befristete Steuersenkung auf Kraftstoffe gilt. Warum Dienstleistungen dennoch hartnäckig teurer werden, analysiert Felix Brandt im Beitrag zur Inflationsrate in Deutschland.
Auch der Blick über den Atlantik spricht gegen schnelle Entlastung. Die US-Notenbank hat ihren Leitzins am 28. Oktober zwar bei 3,75 bis 4,00 Prozent belassen, zwei Mitglieder stimmten aber bereits für eine Erhöhung. Die Rendite zehnjähriger US-Staatsanleihen lag zuletzt über fünf Prozent und zieht die langfristigen Zinsen weltweit mit nach oben.
Lagardes Abgang als zusätzlicher Unsicherheitsfaktor
Christine Lagarde verlässt die EZB rund neun Monate vor dem regulären Ende ihrer Amtszeit. Die Staats- und Regierungschefs der EU haben das Nachfolgeverfahren bereits gestartet, eine Entscheidung könnte bis zum EU-Gipfel Mitte Dezember fallen. Gleichzeitig werden weitere Posten im EZB-Direktorium frei, weil Isabel Schnabel Anfang 2027 zum IWF wechselt.
Für deine Planung heißt das: Bis Frühjahr 2027 kann sich der Ton im EZB-Rat und damit der Pfad für den EZB-Leitzins verschieben. Ob die neue Spitze eher auf Inflationsbekämpfung oder auf Konjunkturstützung setzt, ist offen. Plane deshalb mit einer Bandbreite statt mit einem einzelnen Zinspfad.
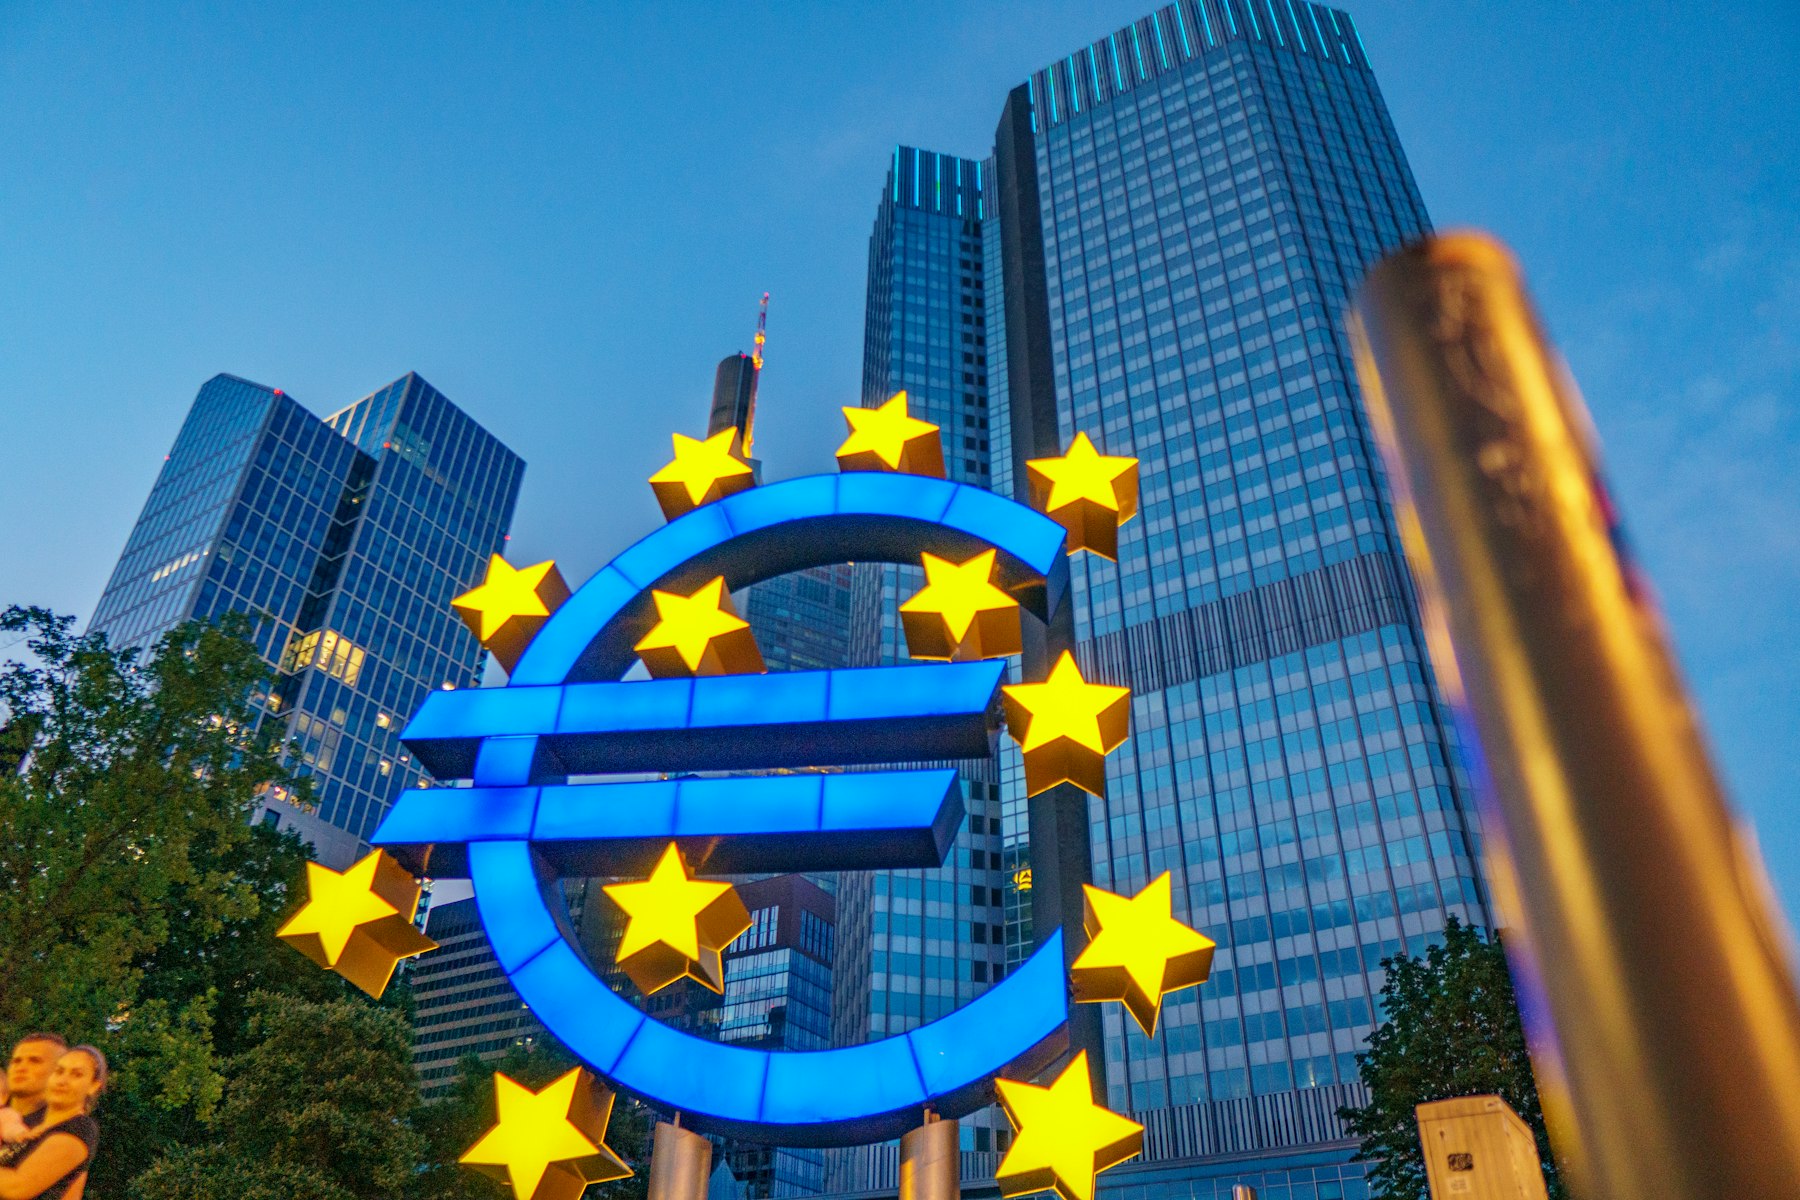
Im EZB-Turm in Frankfurt fällt am 17. Dezember die nächste Zinsentscheidung.
Wie der EZB-Leitzins bei deinen Firmenkrediten ankommt
Zwischen dem EZB-Rat in Frankfurt und deinem Kreditvertrag liegen mehrere Stufen. Wie schnell ein neuer EZB-Leitzins bei dir ankommt, hängt vor allem von der Zinsbindung ab. Die Übertragung läuft typischerweise so ab:
1.
Geldmarkt: Der Einlagesatz verschiebt die Interbankenzinsen. Der Drei-Monats-Euribor lag Ende Oktober bei rund 2,6 Prozent, der Zwölf-Monats-Euribor bei rund 3,3 Prozent – die Märkte preisen weitere Erhöhungen also bereits ein.
2.
Variable Kredite: Kontokorrentlinien und Darlehen mit Euribor-Bindung passen sich meist zum nächsten Zinsanpassungstermin an, oft innerhalb von ein bis drei Monaten.
3.
Neue Festzinskredite: Sie orientieren sich an längeren Kapitalmarktzinsen, die schon auf erwartete Leitzinsschritte reagieren, bevor die EZB entscheidet.
4.
Kreditmarge: Auf den Referenzzins schlägt deine Bank eine Marge für Risiko, Eigenkapital und Kosten auf. Diese Marge reagiert auf die Konjunktur und deine Bonität.
Nach der jüngsten Zinsstatistik der EZB lagen die gewichteten Finanzierungskosten für neue Unternehmenskredite im Euroraum im August bei 3,77 Prozent. Die Septemberanhebung ist darin noch nicht vollständig enthalten.
Rechenbeispiel: Was ein höherer EZB-Leitzins kostet
Angenommen, dein Unternehmen nutzt variabel verzinste Kredite und Kontokorrentlinien von zusammen zwei Millionen Euro, gebunden an den Euribor. Jede Erhöhung um 0,25 Prozentpunkte kostet dich dann rund 5.000 Euro Zinsen pro Jahr. Die beiden Schritte seit Juni summieren sich bereits auf etwa 10.000 Euro jährlich.
Folgt im Dezember der dritte Schritt, wären es rund 15.000 Euro – und zwar zusätzlich zu möglichen Margenaufschlägen deiner Bank. Für einen Betrieb mit dünner Umsatzrendite ist das spürbar. Rechne diese Werte für deine eigene Kreditstruktur durch, bevor du über neue Investitionen entscheidest.
Banken werden bei der Kreditvergabe vorsichtiger
Neben dem Preis zählt der Zugang. Laut Bank Lending Survey der Bundesbank haben deutsche Banken im dritten Quartal 2026 ihre Kreditrichtlinien für Unternehmen erneut gestrafft. Konkret bedeutet das: höhere Anforderungen an Sicherheiten, strengere Covenants und mehr Fragen zu deiner Planung.
Gerade energieintensive Betriebe und Branchen mit schwacher Auftragslage spüren das zuerst. Wer seine Zahlen sauber aufbereitet und die Auswirkungen höherer Energie- und Zinskosten selbst durchrechnet, verhandelt aus einer besseren Position.
Szenarien für den 17. Dezember
Die EZB legt sich offiziell nicht fest und entscheidet von Sitzung zu Sitzung. Im Dezember legen ihre Volkswirte zudem neue Projektionen für Wachstum und Inflation vor, die den Ausschlag geben können. Die Märkte rechnen überwiegend mit einer weiteren Anhebung. Für deine Finanzplanung rund um den EZB-Leitzins helfen drei Szenarien:
Erhöhung um 0,25 Prozentpunkte: Der Einlagesatz stiege auf 2,75 Prozent. Weil die Märkte diesen Schritt weitgehend erwarten, würden sich variable Kredite moderat verteuern, ein Schock bliebe aus.
Zinspause: Hält die EZB still, etwa weil die Konjunktur deutlich schwächer läuft, könnten Euribor-Sätze leicht nachgeben. Dauerhaft günstiger würde Geld dadurch aber nicht.
Schnellere Straffung: Steigen die Energiepreise weiter und ziehen die Löhne nach, sind 2027 zusätzliche Schritte denkbar. Dann trifft es Unternehmen mit hohem variabel verzinstem Kreditanteil am stärksten.
Eine Rückkehr zu Leitzinsen um 2,00 Prozent ist in keinem dieser Szenarien kurzfristig wahrscheinlich. Rechne in deiner Liquiditätsplanung für 2027 deshalb mit einem EZB-Leitzins, der eher bei 2,50 bis 3,00 Prozent liegt als darunter.
Nicht der einzelne Zinsschritt entscheidet über deine Finanzierungskosten, sondern wie viel deiner Schulden ungesichert an kurzfristigen Zinsen hängt.
Kreditlinien rechtzeitig verlängern: In Phasen strengerer Vergabe zählt eine gute Vorbereitung.
Was du jetzt in der Finanzierung tun kannst
Du kannst den EZB-Leitzins nicht beeinflussen, aber du kannst steuern, wie stark er dich trifft. Diese Schritte haben sich in Phasen steigender Zinsen bewährt:
1.
Kreditportfolio durchleuchten: Liste alle Darlehen und Linien mit Zinssatz, Referenzzins, Zinsbindung und Fälligkeit auf. So siehst du, welcher Anteil kurzfristig neu bepreist wird.
2.
Zinsänderungsrisiko beziffern: Rechne durch, was ein Plus von 0,25 und 0,50 Prozentpunkten pro Jahr kostet. Diese Zahl gehört in jede Bankbesprechung.
3.
Zinsbindung prüfen: Bei größeren Investitionen kann eine längere Festschreibung oder eine Absicherung über Zinsswap oder Zinscap sinnvoll sein. Vergleiche die Kosten der Absicherung mit deinem Risiko.
4.
Linien rechtzeitig verlängern: Verhandle auslaufende Kreditlinien früh. In Phasen strengerer Vergaberichtlinien bekommst du bessere Konditionen, solange deine Zahlen noch stabil sind.
5.
Finanzierungsquellen streuen: Prüfe Alternativen zum klassischen Bankkredit, etwa Förderkredite, Leasing oder Factoring.
Wie du offene Forderungen schneller in Liquidität verwandelst, zeigt unser Praxisbeitrag zu Factoring im Mittelstand. Für größere Volumina kann auch der Kapitalmarkt eine Option sein: Welche Chancen und Risiken Mittelstandsanleihen als Alternative zum Bankkredit bieten, lesen wir im Report.
Die Einlagenseite nicht vergessen
Ein höherer EZB-Leitzins hat auch eine gute Seite: Für Festgeld zahlen Banken Unternehmen im Euroraum laut EZB im Neugeschäft wieder rund 2,25 Prozent. Wer Liquiditätsreserven hält, sollte Tagesgeld, Festgeld und Geldmarktanlagen regelmäßig vergleichen statt Guthaben unverzinst auf dem Girokonto zu lassen.
Exportierst oder importierst du in Dollar, beeinflusst die Zinsdifferenz zwischen EZB und US-Notenbank zusätzlich deine Wechselkurse. Wie du dich gegen Schwankungen absicherst, erklärt unser Ratgeber zum Euro-Dollar-Kurs.
Fazit und Ausblick: teurer, aber planbar
Der EZB-Leitzins hat seinen Tiefpunkt hinter sich. Mit einem Einlagesatz von 2,50 Prozent, einer Inflation deutlich über dem Zielwert und einem anstehenden Führungswechsel spricht wenig für schnelle Zinssenkungen. Die Dezember-Sitzung dürfte eher über das Tempo weiterer Erhöhungen entscheiden als über eine Kehrtwende.
Für dich bedeutet das: Kalkuliere Investitionen mit realistischen Finanzierungskosten, sichere die größten Zinsrisiken ab und sprich frühzeitig mit deinen Banken. Wer jetzt Transparenz über seine Finanzierung schafft, behält auch dann Spielraum, wenn die EZB 2027 weiter an der Zinsschraube dreht.
Häufige Fragen zum EZB-Leitzins
Wie hoch ist der EZB-Leitzins aktuell?
Der für die Märkte maßgebliche Einlagesatz der EZB liegt seit dem 16. September 2026 bei 2,50 Prozent. Der Hauptrefinanzierungssatz beträgt 2,65 Prozent, der Spitzenrefinanzierungssatz 2,90 Prozent. In der Sitzung am 29. Oktober 2026 hat der EZB-Rat alle drei Sätze unverändert gelassen. Die nächste Zinsentscheidung steht am 17. Dezember 2026 an.
Wann entscheidet die EZB das nächste Mal über die Zinsen?
Die nächste geldpolitische Sitzung des EZB-Rats findet am 17. Dezember 2026 statt. Die Finanzmärkte rechnen überwiegend mit einer weiteren Erhöhung um 0,25 Prozentpunkte, die EZB selbst legt sich aber nicht fest. Sie entscheidet datenabhängig von Sitzung zu Sitzung und stützt sich dabei auf neue Projektionen ihrer Volkswirte.
Warum erhöht die EZB trotz schwacher Konjunktur die Zinsen?
Die Inflation im Euroraum lag im September 2026 bei 3,8 Prozent und damit fast doppelt so hoch wie das Ziel von zwei Prozent. Haupttreiber sind stark gestiegene Energiepreise infolge des Iran-Kriegs. Die EZB will verhindern, dass sich höhere Preise über Löhne und Dienstleistungen dauerhaft festsetzen, und nimmt dafür eine Bremswirkung auf die Konjunktur in Kauf.
Wie schnell wirkt sich eine Zinserhöhung auf meinen Firmenkredit aus?
Das hängt von der Zinsbindung ab. Kontokorrentlinien und Euribor-Darlehen passen sich meist innerhalb weniger Wochen bis zum nächsten Anpassungstermin an. Bestehende Festzinskredite bleiben bis zum Ende der Zinsbindung unverändert. Neue Festzinsdarlehen verteuern sich oft schon vorab, weil die Kapitalmarktzinsen erwartete Leitzinsschritte frühzeitig einpreisen.
Lohnt sich eine Zinsabsicherung für mittelständische Unternehmen?
Eine Absicherung über Zinsswap oder Zinscap lohnt sich vor allem bei größeren variabel verzinsten Krediten mit langer Laufzeit. Entscheidend ist, wie stark ein Zinsanstieg deine Ertragslage belasten würde. Lass dir mehrere Angebote erstellen, vergleiche die Kosten mit dem bezifferten Risiko und beziehe deinen Steuerberater oder einen unabhängigen Finanzierungsberater ein.